

Citation
Les auteurs
Elie AIDO
(elieaido10@gmail.com) - (Pas d'affiliation)Guillaume NONKOUDJE
(guillaumenonkoudje@yahoo.fr) - (Pas d'affiliation)
Copyright
Déclaration d'intérêts
Financements
Aperçu
Contenu
L’évolution rapide de la technologie a radicalement transformé les pratiques commerciales, ouvrant la voie à de nouvelles méthodes, plateformes numériques et outils d’automatisation qui facilitent les opérations des entreprises (Mekouar & Robert, 2019). Cette transition technologique a également permis l’émergence de la finance inclusive, un concept qui promeut l’accès équitable aux services financiers pour les populations marginalisées. Elle est donc décrite comme la fourniture de services financiers adaptés, accessibles à des coûts abordables, permettant aux populations défavorisées de bénéficier de services tels que l’épargne, les crédits, et les paiements, contribuant ainsi à une meilleure inclusion financière. L’innovation technologique, notamment l’essor du paiement mobile, a joué un rôle clé dans cette inclusion financière. Ce mode de paiement permet aux utilisateurs de réaliser des transactions financières en utilisant leurs appareils mobiles, rendant les paiements plus accessibles et instantan.
Ce système est pertinent dans les pays en voie de développement et particulièrement en Afrique subsaharienne, où les téléphones portables ont étendu l’accès aux services financiers au-delà des structures bancaires traditionnelles (Coulibaly, 2020). La Banque mondiale (2022) estime que les taux de possession d’un compte d’argent mobile sont passés de 12 à 21 %. Rietsch (2024) soutient ces propos que « la téléphonie mobile apparaît, dans ces régions, comme un moteur majeur d’inclusion financière, car, à l’aide de ces téléphones mobiles, sans disposition d’un compte bancaire, il est possible de réaliser un certain nombre d’opérations financières ». Ces auteurs ont mis en avant l’incidence positive de l’inclusion financière sur la croissance économique, la réduction de la pauvreté, et l’amélioration du bien-être des individus. Toutefois, malgré ces avancées, des études comme celle de Mouakket (2020) soulignent que l’adoption du paiement mobile nécessite encore une exploration plus approfondie de ses caractéristiques spécifiques et de son impact sur les différentes catégories de la population, notamment les travailleurs professionnels et les personnes âgées.
Au Bénin, l’essor des technologies numériques et la mise en œuvre de politiques de digitalisation ont profondément transformé les pratiques financières. Le développement des solutions de paiement mobile, porté par des opérateurs comme MTN Mobile Money, Moov Money ou encore Celtis money etc, a considérablement facilité les transactions, tant pour les particuliers que pour les professionnels. Dans ce contexte, une question majeure émerge : dans quelle mesure le recours au paiement mobile influence l’effet de la finance inclusive sur le bien-être des travailleurs professionnels au Bénin ? L’objectif de cette recherche est donc d’analyser l’influence de la finance inclusive via le paiement mobile sur le bien-être des travailleurs professionnels dans un contexte béninois. Pour répondre à cette problématique, cette étude est structurée autour d’une démarche tripartite. La première est consacrée à l’aperçu théorique de l’étude, la seconde expose le cadre méthodologique et la troisième fais le point de la présentation et de la discussion des résultats de l’étude.
Aperçu théorique
Cette section explore les recherches antérieures sur la finance inclusive, le paiement mobile et le bien-être des travailleurs en s’appuyant sur des théories pertinentes. Parmi les modèles théoriques couramment utilisés pour étudier le paiement mobile, on retrouve le modèle d’acceptation de la technologie, la théorie de la diffusion de l’innovation et la théorie unifiée de l’acceptation et de l’utilisation de la technologie (UTAUT). La théorie UTAUT de Venkatesh et al. (2003), qui combine plusieurs modèles, est identifiée comme la plus pertinente pour cette étude, car elle intègre des éléments essentiels pour comprendre l’adoption du paiement mobile par les travailleurs. Le modèle UTAUT met en avant l’intention d’utiliser la technologie comme facteur déterminant dans son adoption, ce qui est applicable au contexte du paiement mobile. Les travailleurs professionnels peuvent être plus enclins à utiliser le paiement mobile s’ils perçoivent que cela améliore leur efficacité financière, offre plus de commodité et facilite l’accès aux services bancaires.
Finance inclusive et bien-être des travailleurs professionnels
Dans la littérature, peu d’études se sont consacrées à évaluer le lien entre la finance inclusive ou inclusion financière et le bien-être des travailleurs mais nombreuses sont les études à analyser l’effet de l’inclusion financière sur la croissance économique, le développement financier, l’inclusion sociale et économique. L’étude menée par Abor et al. (2018), basée sur une enquête auprès d’un large échantillon de ménages au Ghana, a démontré que l’inclusion financière peut jouer un rôle significatif dans la réduction de la pauvreté et l’augmentation de la consommation par habitant. L’inclusion financière peut accroître les revenus des individus, réduire la pauvreté et favoriser la création d’emplois. Les recherches menées par Gabor et al., (2016), dans le cadre d’un projet de travail visant à évaluer les impacts de la financiarisation et de la crise financière sur le bien-être social dans l’Union européenne, notamment en mettant l’accent sur les interactions des ménages avec le système financier, ont révélé que la financialisation exerce un effet significativement négatif sur le bien-être émotionnel. Les services financiers ont été identifiés comme l’un des services essentiels ayant le potentiel de promouvoir cet objectif et de contribuer au bien-être des individus au sein d’une société plus juste (Lahrour et Horr, 2023). A partir des points de vue de ces auteurs, nous formulons la première hypothèse de ce travail de recherche comme suite.
H1 : La finance inclusive influence positivement et significativement le bien-être des travailleurs professionnels
Paiement mobile et le bien-être des individus à l’inclusion financière
L’effet du paiement mobile sur la finance inclusive a fait l’objet de plusieurs études dans la littérature mais rare sont les auteurs à y penser à l’effet de la finance inclusive sur le bien-être via le paiement mobile. Les auteurs de ce paradigme suggèrent que les espèces constituent le seul moyen de paiement universel quand les banques commerciales sont inaccessibles à une partie de la population (Allen et al., 2012), par conséquent elles ne sont pas considérées comme des institutions efficaces. D’autres auteurs soulignent que le téléphone mobile peut devenir un moyen de flux financiers grâce au paiement mobile pour compenser le manque de canaux formels de transaction bancaire (Bounie et François, 2013). L’utilisation du téléphone mobile pour les paiements permet de gagner du temps et d’effectuer des transactions en tout lieu. Ces services sont simples à utiliser, même pour les personnes peu instruites.
En outre, à partir des services offerts par les banques sur les téléphones mobiles, des recherches ont été conduites pour montrer comment cet outil favorise l’inclusion financière à la satisfaction des consommateurs (Juniper Research, 2010). Elles offrent à ces clients l’opportunité de déposer et de retirer de l’argent, d’effectuer des transferts entre personnes, de transférer des fonds à l’étranger, de régler des achats ou des factures via un code SMS, de recevoir un salaire, ainsi que d’accéder à des services d’épargne et de microfinance proposés par certains fournisseurs. A partir des points de vue de ces auteurs, nous formulons la première hypothèse de ce travail de recherche comme suite.
H2 : Le recours au paiement mobile favorise le bien-être des travailleurs professionnels en renforçant leur inclusion financière.
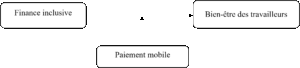
En se basant sur les hypothèses de recherche formulées, nous construisons un modèle théorique adapté à notre étude.
Figure 1 : Modèle théorique de l’étude
Source : Résultats de nos enquêtes, 2025
Résultats de l’étude
Présentation et analyse des résultats
Les variables « inclusion financière ; bien-être des travailleurs et paiement mobile » ont fait l’objet d’une analyse en composante principale. Ainsi les trois variables présentent un indice de KMO > 0,7 satisfaisante. De même les communalités des items mesurant ses variables sont au-dessus de 0,45 et la variance totale expliquée de chaque variable indique un minimum de 60% des items mesurant chaque construit ayant une variance propre supérieure à 1. La rotation varimax a été effectué ainsi la variable « inclusion financière présente trois dimensions : accès aux services financières ; utilisation aux services financières et la qualité de servuction financière » le bien-être des travailleurs présente deux dimensions : facteurs essentiels et facteurs périphérique. Enfin la dimension paiement mobile également indique deux dimensions : caractéristiques individuelles et caractéristiques de qualité du m-paiement. Il faut rappeler que chacune de ses dimensions ont leur coefficient factoriel au-dessus de 0,65.
Le modèle de mesure permet de rattacher chaque dimension à sa variable. De même les dimensions de chaque construit présente un alpha de Cronbach au-dessus de 0,7 et une fiabilité composite également au-dessus de 0,7 ce qui permet d’effectuer une SEM. La validité convergente de chaque construit est supérieure à 0,5 et le carré de l’AVE > aux corrélation inter-items ce qui confirme la validité discriminante.
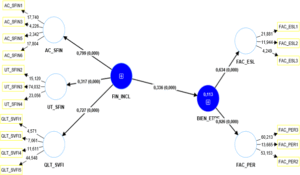
Figure 2 : Modèle de structure du lien direct
Source : Issue du logiciel, 2025
Tableau 1 : Validation de l’hypothèse H1
| Coef.bêta | Ecart-type | T statistics | P values | |
| BIEN_ETRE -> FAC_ESL | 0,634 | 0,047 | 13,362 | 0,000 |
| BIEN_ETRE -> FAC_PER | 0,926 | 0,012 | 80,471 | 0,000 |
| FIN_INCL -> AC_SFIN | 0,799 | 0,029 | 27,690 | 0,000 |
| FIN_INCL -> BIEN_ETRE | 0,336 | 0,055 | 6,149 | 0,000 |
| FIN_INCL -> QLT_SVFI | 0,727 | 0,024 | 29,945 | 0,000 |
| FIN_INCL -> UT_SFIN | 0,317 | 0,049 | 6,458 | 0,000 |
Source : Résultat de nos recherches, 2025
Le tableau indique la finance inclusive affecte positivement et significativement (β = 0,336 et P < 0,001) le bien-être des travailleurs. Ainsi, plus l’inclusion financière augmente, plus le bien-être des travailleurs augmente même si c’est en faible proportion. Ce qui confirme H1. Nous analysons l’effet modérateur sur la relation.
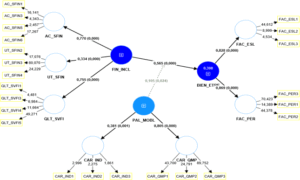
Figure 3 : Modèle de structure de la modération
Source : Résultat de nos recherches, 2025
Tableau 2 : Test de modération
| Coef. bêta | Ecart-type | T statistics | P values | |
| BIEN_ETRE -> FAC_ESL | 0,828 | 0,015 | 55,036 | 0,000 |
| BIEN_ETRE -> FAC_PER | 0,869 | 0,015 | 57,016 | 0,000 |
| FIN_INCL -> AC_SFIN | 0,770 | 0,037 | 20,733 | 0,000 |
| FIN_INCL -> BIEN_ETRE | 0,565 | 0,037 | 15,323 | 0,000 |
| FIN_INCL -> QLT_SVFI | 0,755 | 0,018 | 40,858 | 0,000 |
| FIN_INCL -> UT_SFIN | 0,334 | 0,045 | 7,408 | 0,000 |
| PAL_MOBL -> BIEN_ETRE | 0,178 | 0,079 | 2,265 | 0,024 |
| PAL_MOBL -> CAR_IND | 0,381 | 0,111 | 3,432 | 0,001 |
| PAL_MOBL -> CAR_QMP | 0,805 | 0,029 | 27,975 | 0,000 |
| PAL_MOBL x FIN_INCL -> BIEN_ETRE | 0,105 | 0,046 | 2,266 | 0,024 |
Source : Résultat de nos recherches, 2025
Le tableau indique un effet positif et significatif (β = 0,565 et P < 0,001) entre inclusion financière et bien-être des travailleurs. Le paiement mobile à un effet positif et significatif (β > 0,178 et P < 0,024) le bien-être des travailleurs. L’interaction entre le paiement mobile et le bien-être des travailleurs est positif et significatif (β = 0,178 et P < 0,024). On remarque une augmentation de β suite à l’ajout de la variable « paiement mobile » et de plus le paiement mobile a un effet positif (β = 0,105 et P < 0,024) sur la relation entre finance inclusive et le bien-être des travailleurs. Ainsi, l’effet de l’inclusion financière est renforcé par le paiement mobile. Le paiement mobile modère donc la relation entre finance inclusive et le bien-être des travailleurs. Ce qui confirme H2.
Discussions et implications des résultats de l’étude
Il est important de satisfaire les utilisateurs du m-paiement et de veiller à ce qu’ils continuent à l’utiliser, il est donc essentiel de comprendre quelles sont les caractéristiques de qualité qui comptent pour eux, comme un service plus rapide et un coût inférieur (Apanasevic et al., 2016). La satisfaction des utilisateurs à l’égard du m-paiement influence leur intention de continuer à utiliser ce nouveau mode de paiement. La satisfaction et l’intention de continuer à utiliser la technologie sont considérées comme essentielles par les entreprises qui souhaitent favoriser la loyauté et établir des relations à long terme avec leurs utilisateurs. De nombreux chercheurs ont emprunté certains des concepts du modèle de réussite de la SI et en ont ajouté d’autres pour les adapter au contexte de la SI qu’ils proposent. Tam et Oliveira (2017) ont utilisé le modèle de réussite des SI pour examiner les services bancaires mobiles, avec les dimensions interculturelles de Hall du contexte haut-bas et de la perception du temps comme modérateur pour examiner la performance individuelle dans le contexte post-adoption. Floropoulos et al. (2010) ont étudié le système fiscal et examiné l’influence de SYSQ, INFQ et SERQ sur l’utilité perçue et la satisfaction de l’utilisateur.
Conclusion
Ce travail de recherche a permis d’analyser l’influence de la finance inclusive, en particulier à travers le recours au paiement mobile, sur le bien-être des travailleurs professionnels dans le contexte béninois. Pour répondre à cet objectif, une approche méthodologique mixte a été mobilisée. Une première phase qualitative, fondée sur des entretiens semi-directifs menés auprès de treize travailleurs clients de l’UBA et de la BOA, a permis d’explorer en profondeur les expériences individuelles liées à l’usage des services financiers numériques. Ces données sont soumises à une analyse de contenu thématique à l’aide du logiciel Nvivo 12 Plus. Sur la base de ces premiers résultats, une phase quantitative a été réalisée à travers un questionnaire administré à 315 clients des deux banques, permettant d’ancrer les conclusions dans une perspective statistique plus généralisable. Les résultats obtenus montrent de manière significative que l’inclusion financière, facilitée par le paiement mobile, exerce un effet positif sur le bien-être des travailleurs, bien que cet impact reste modéré en intensité. De plus, l’analyse statistique révèle que le paiement mobile agit comme un facteur modérateur dans cette relation : il renforce l’effet de la finance inclusive sur le bien-être, suggérant ainsi une dynamique d’interaction qui mérite d’être davantage explorée.
Ces résultats offrent plusieurs apports. D’abord, la recherche apporte un éclairage complémentaire à la littérature sur la finance inclusive en y intégrant la dimension du bien-être individuel, encore peu traitée dans les travaux existants, notamment en contexte africain. Elle confirme également la pertinence d’une approche interactionniste entre outils technologiques (paiement mobile) et dynamiques socio-économiques (bien-être au travail), enrichissant ainsi les cadres d’analyse traditionnels de la performance sociale des services financiers. De plus, elle met en évidence l’importance stratégique pour les institutions financières et les opérateurs de mobile money de développer des offres adaptées aux besoins spécifiques des travailleurs, en particulier ceux évoluant dans des environnements marqués par l’informalité ou la précarité. Elle invite aussi les décideurs publics à soutenir les politiques de digitalisation financière en tenant compte des effets sociaux positifs qu’elles peuvent générer, notamment en matière d’inclusion économique, de stabilité financière individuelle et de satisfaction au travail.
Toutefois, cette recherche présente certaines limites. La taille et la composition de l’échantillon, bien qu’importantes pour une étude exploratoire, limitent la portée de la généralisation des résultats à l’ensemble des travailleurs béninois. Par ailleurs, la mesure du bien-être reste subjective et multidimensionnelle, ce qui ouvre la voie à des approfondissements futurs intégrant des indicateurs plus variés (psychologiques, sociaux, professionnels). De plus, la relation causale entre paiement mobile et bien-être mérite d’être analysée dans une perspective longitudinale afin de mieux en cerner les dynamiques dans le temps. À l’avenir, des recherches complémentaires pourraient ainsi explorer ces liens dans d’autres catégories socioprofessionnelles, ou étendre l’analyse à d’autres pays de la sous-région, pour comparer les effets des technologies financières sur le bien-être au travail dans différents contextes institutionnels et culturels. Il serait également pertinent d’intégrer des variables comme l’éducation financière, la fréquence d’utilisation des services mobiles ou encore le niveau d’autonomie financière, afin d’enrichir la compréhension du rôle transformateur du paiement mobile dans la vie professionnelle des individus.
Bibliographie
Abor, J. Y., Amidu, M., & Issahaku, H. (2018). Mobile telephony, financial inclusion and inclusive growth. Journal of African Business, 19(3), 430-453.
Allen, F., Gu, X., & Kowalewski, O. (2012). Financial crisis, structure and reform. Journal of Banking & Finance, 36(11), 2960-2973.
Apanasevic, T., Markendahl, J., & Arvidsson, N. (2016). Stakeholders’ expectations of mobile payment in retail: lessons from Sweden. International Journal of Bank Marketing, 34(1), 37-61.
Banque mondiale (2022). Rapport d’Inclusion financière.
Bounie, D., & François, A. (2013). Vers une économie des paiements électroniques?. Revue d’économie financière, 109(1), 283-302.
Coulibaly, S. S. (2020). L’inclusion Financière à Travers la Monnaie Mobile: Analyse de la Décision sur L’utilisation des Comptes de Monnaie Mobile dans les Pays de l’UEMOA.
Floropoulos, J., Spathis, C., Halvatzis, D., & Tsipouridou, M. (2010). Measuring the success of the Greek taxation information system. International Journal of Information Management, 30(1), 47-56.
Gabor, D., Tancau, M. M., & Stokkink, D. (2016). Finance et bien-être, une réflexion participative.
Juniper, B. (2010). Evaluation of a novel approach to measuring well-being in the workplace.
Lahrour, K., & Horr, L. (2023). Le paradigme de l’inclusion financière: L’évolution des concepts dans un contexte historique et universel. Revue Internationale du chercheur, 4(4), 562-584.
Mekouar, Y., & Robert, J. (2019). L’inclusion financière au Moyen-Orient et au Maghreb: défis et opportunités. Revue d’économie financière, 136(4), 315-342.
Mouakket, S. (2020). Investigating the role of mobile payment quality characteristics in the United Arab Emirates: implications for emerging economies. International Journal of Bank Marketing, 38(7), 1465-1490.
Rietsch, C. (2024). Digital Currencies and the Future of Microfinance. Revue d’économie financière, 156(4), 47-76.
Tam, C., & Oliveira, T. (2017). Understanding mobile banking individual performance: The DeLone & McLean model and the moderating effects of individual culture. Internet Research, 27(3), 538-562.
Venkatesh, V., Ramesh, V., & Massey, A. P. (2003). Understanding usability in mobile commerce. Communications of the ACM, 46(12), 53-56.
il ne peut pas avoir d'altmétriques.)


